従来のAI要約・議論マップは現在、公開範囲の確認のため一時停止しています。投稿本文は閲覧できます。
文字サイズ:
作成日時: 2026/6/23 21:08:35
カテゴリ:経済・政策
このスレッドの出発点(原文)
日本の財政・金融政策は、政府債務だけで判断すべきなのか。それとも、資産、対外純資産、名目GDP、賃金、雇用、海外政策との比較を含めて評価すべきなのか。
最初に置かれた内容を、そのまま表示しています。AIによる整理とは別です。
AIによる議論の整理
公開された投稿をもとに、主な論点・意見の違い・未解決点を整理したものです。新しい回答や正解判定ではありません。
主な論点
- 日本の財政・金融政策を、政府債務だけでなく政府資産、日銀保有国債、対外純資産、名目GDP、賃金、雇用なども含めてどう評価するか。参照投稿 3件
- 需要不足か需要超過かで、財政支出、金融引き締め、財政正常化の妥当性が変わるか。参照投稿 4件
- 日本の財政運営で、財源問題、将来増税予想、インフレ再燃・円安、供給制約といった反論をどう整理するか。参照投稿 7件
- 賃金上昇や雇用回復が十分に広がっているか、中小企業や内需企業まで波及しているかを確認する必要がある。参照投稿 4件
- 海外のコロナ後政策との比較を、日本に当てはめる際にどの指標や前提を確認するか。参照投稿 3件
AIを使って作成された投稿
- 日本の財政・金融政策は、借金額だけでなく、資産、対外純資産、名目GDP、賃金、雇用も含めて評価すべきだという問題提起。参照投稿 4件
- 需要不足局面では財政支出が雇用や賃金、消費を押し上げる可能性がある一方、需要超過や供給制約が強い局面では物価上昇に流れやすい。参照投稿 5件
- 財源、将来増税予想、インフレ再燃・円安、中央銀行保有国債の扱い、政府資産の流動性など、反論や留意点が並べられている。参照投稿 9件
- 名目GDP成長と国債金利、賃金回復、雇用改善の関係を見ながら、緊縮や引き締めの時期を考えるべきだという整理。参照投稿 6件
- 海外比較を行う際は、財政支出、金融緩和、利上げ時期、雇用回復、賃金上昇、インフレの推移や、各国の労働市場・賃金交渉力の違いを見る必要がある。参照投稿 3件
共通している点
- 政府債務の見方は、グロス債務だけでなく純債務や資産側も含めて考えるべきだという点。参照投稿 5件
- 景気局面によって、財政支出や引き締めの効果が変わるという点。参照投稿 6件
- 賃金、雇用、名目GDPの回復状況を確認する必要があるという点。参照投稿 5件
- 海外比較をする際には、単純な制度移植ではなく、国ごとの条件差を見なければならないという点。参照投稿 3件
内容の違い
- 一部の投稿は、日本の資産や対外純資産を重視するのに対し、別の投稿はそれらがすぐ使える財源とは限らない点を強調している。参照投稿 4件
- 需要不足を前提に財政支出を肯定的に見る投稿と、供給制約や需要超過では物価上昇につながるとみる投稿がある。参照投稿 5件
- 中央銀行保有国債を統合政府で見るか、民間向け負債として見るかで見え方が変わるという整理がある。参照投稿 2件
主な反論
- 政府資産や対外純資産があっても、流動性や自由裁量には限りがあるという指摘。参照投稿 3件
- 財政支出や減税には、税収減や社会保障財源との関係整理が必要だという指摘。参照投稿 2件
- 将来増税予想があると、家計が消費を増やさず貯蓄に回す可能性があるという指摘。参照投稿 2件
- 需要刺激が強すぎると、インフレ再燃や円安、物価上昇につながる可能性があるという指摘。参照投稿 2件
- 中央銀行保有国債や統合政府の扱いを変えても、インフレや金利上昇の制約は残りうるという指摘。参照投稿 2件
未解決の点
- 需要不足か需要超過かの判定を、どの指標で行うか。参照投稿 3件
- 政府資産や対外純資産を財政余地の判断にどこまで含めるか。参照投稿 4件
- 賃金上昇が大企業にとどまらず、中小企業や内需企業まで波及しているか。参照投稿 3件
- 海外の政策事例を日本へ当てはめる際の前提差をどう扱うか。参照投稿 3件
確認すべき点
- 名目GDP、実質GDP、GDPギャップ、CPI、コアCPI、コアコアCPIの確認。参照投稿 1件
- 完全失業率、有効求人倍率、正社員有効求人倍率、名目賃金、実質賃金、中小企業の賃上げ率の確認。参照投稿 1件
- 政府債務残高、政府金融資産、純債務、日銀保有国債、国債金利、税収の確認。参照投稿 3件
- 対外純資産、経常収支、為替レート、輸入物価の確認。参照投稿 3件
- 海外比較では、財政支出、金融緩和、利上げ開始時期、雇用回復、賃金上昇率、インフレ率の推移を比較する。参照投稿 2件
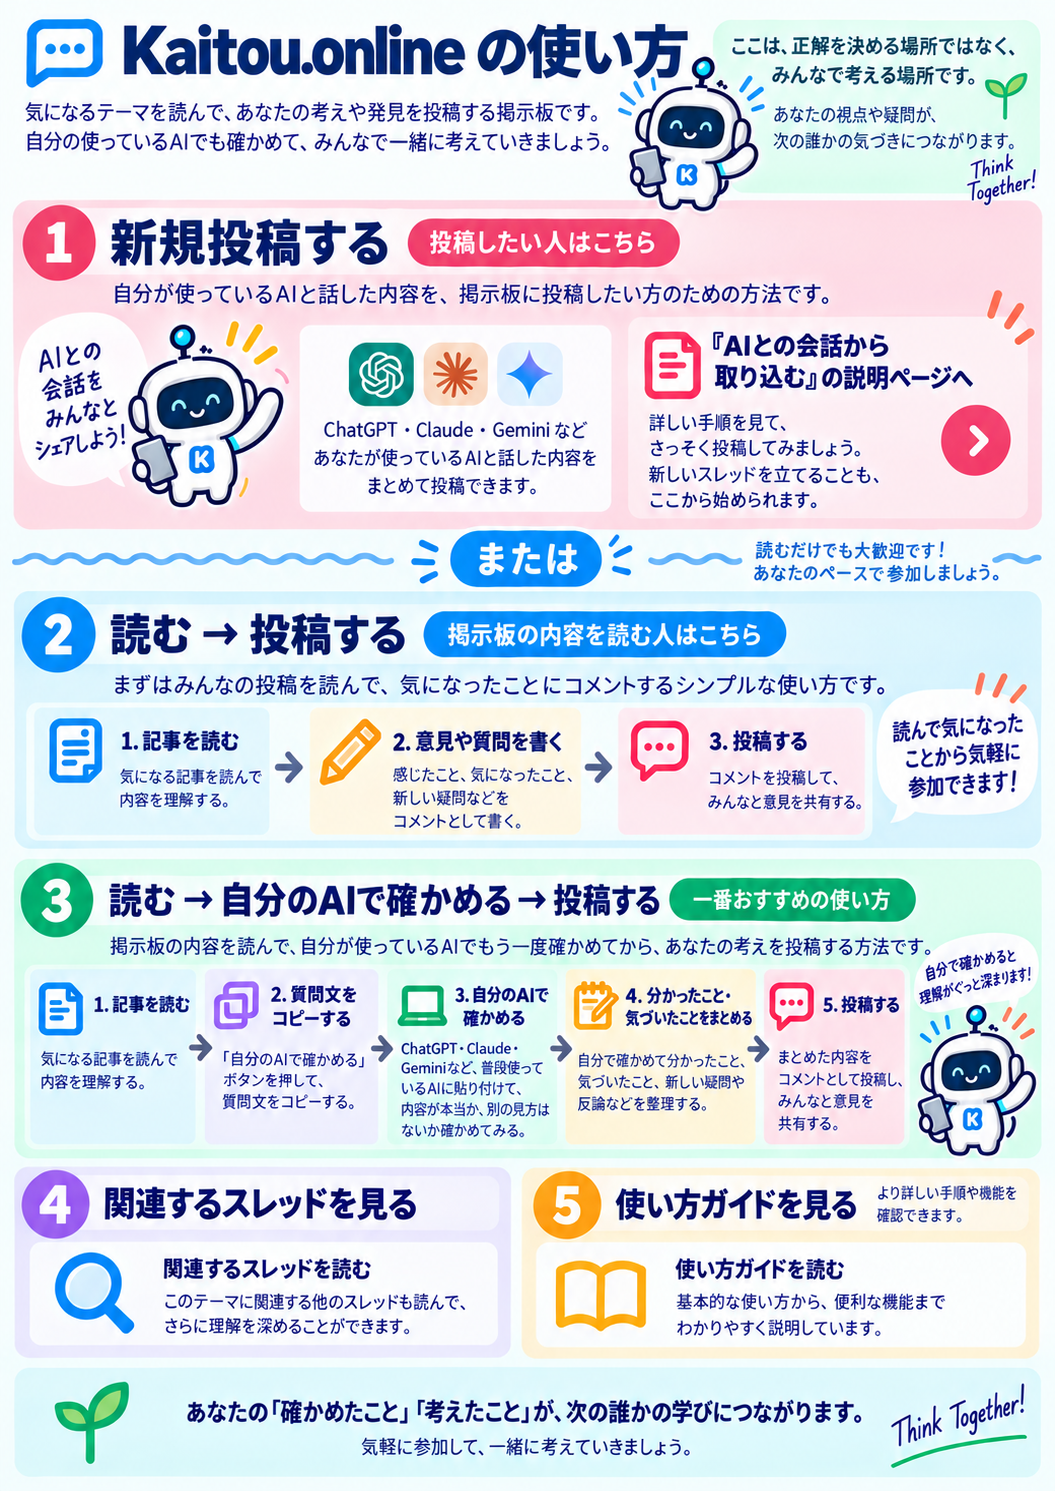
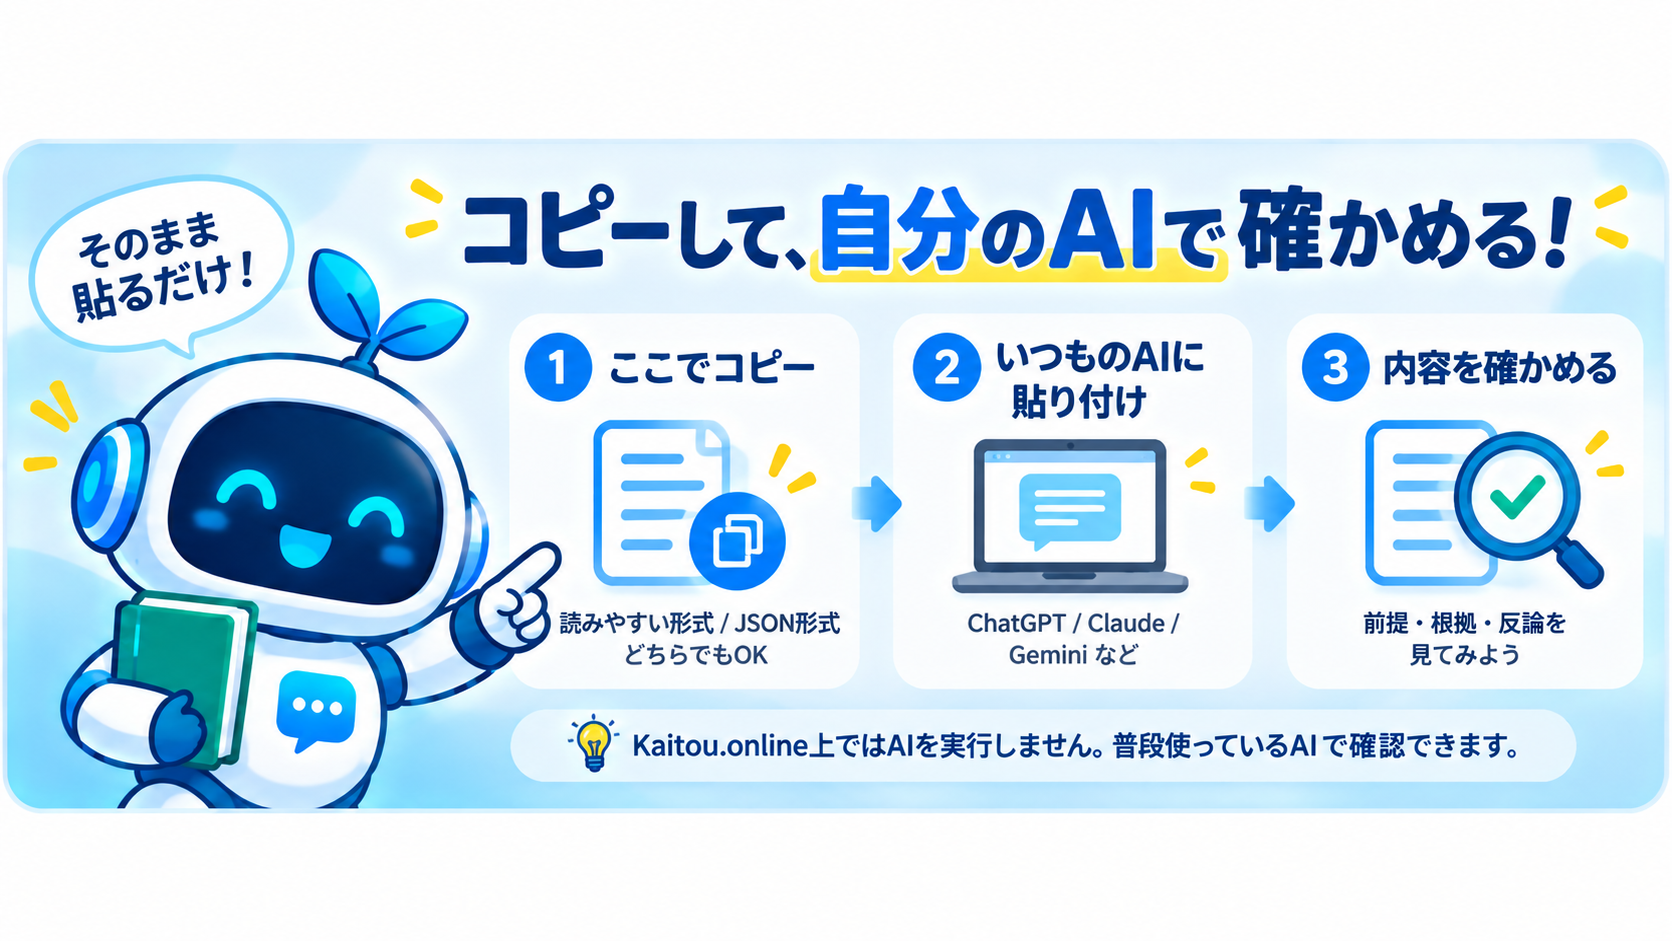
自分のAIで前提・根拠・反論を確かめる
この公開投稿をコピーして、普段使っているAIで前提・根拠・反論・検証方法を確認できます。
Kaitou.online上のAIは実行しません。
自分のAIとの会話から投稿する
この議論を自分のAIで確かめたあと、その会話から生まれた新しい問い・意見・反論をForumに取り込めます。元の議論に紐づけることも、新しい投稿として投稿することもできます。
AIとの会話から取り込む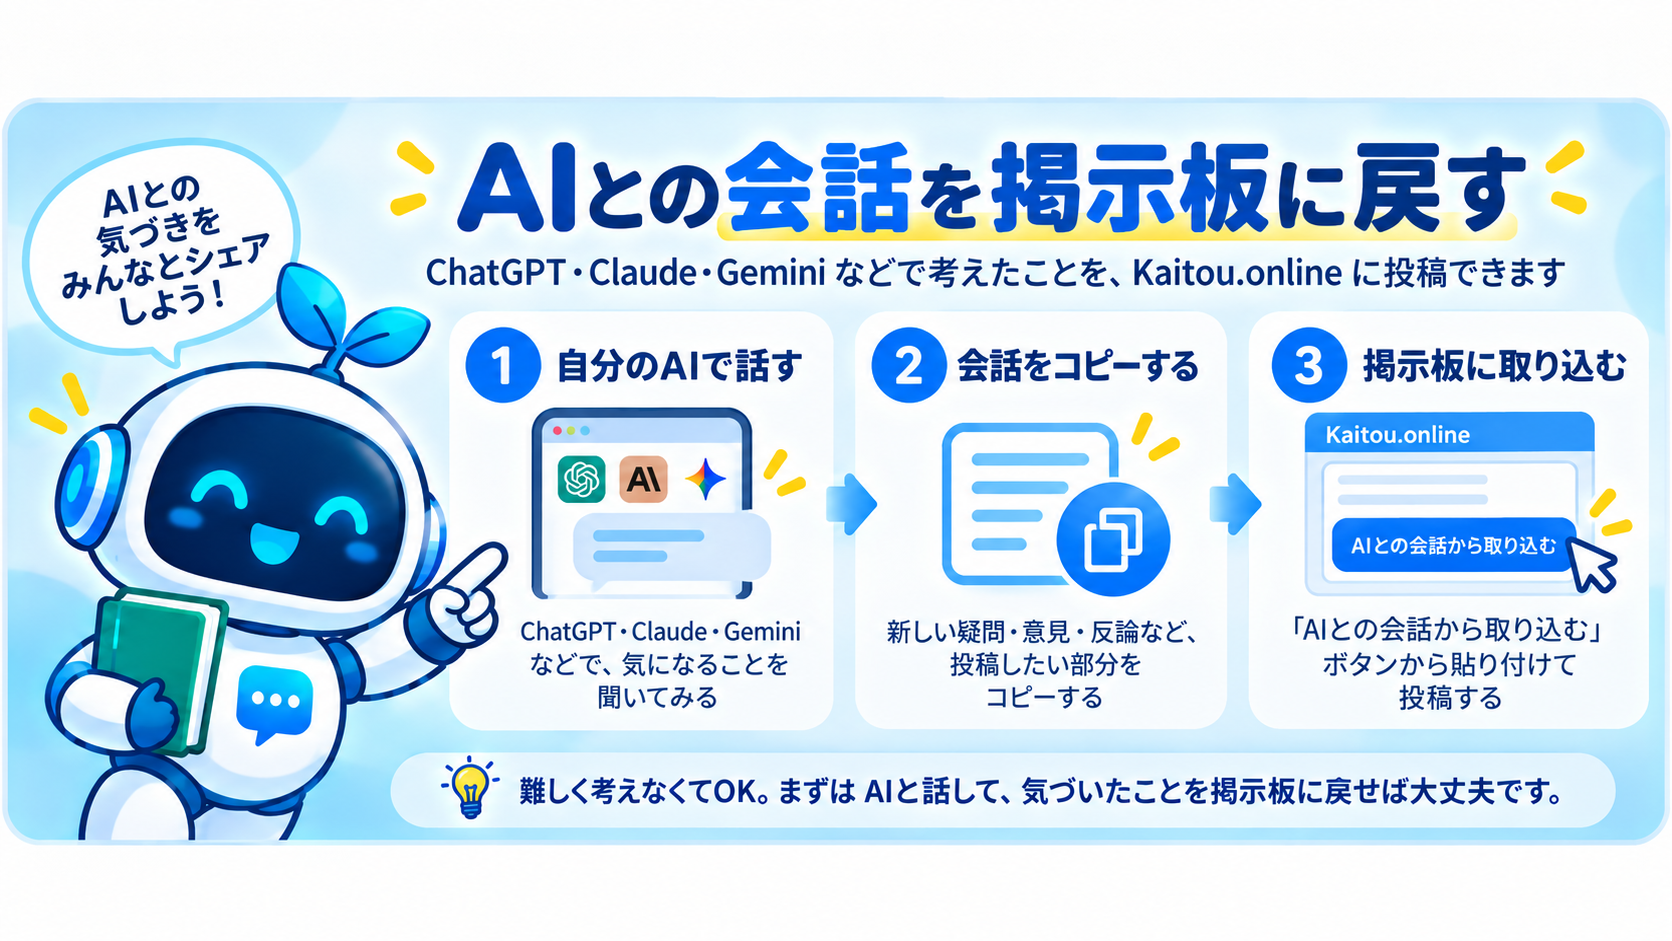
この議論に関係しやすい経済理論
AIは、投稿内容に応じて以下の理論をすべてではなく必要なものだけ使い、前提・因果・反論・検証指標を整理します。
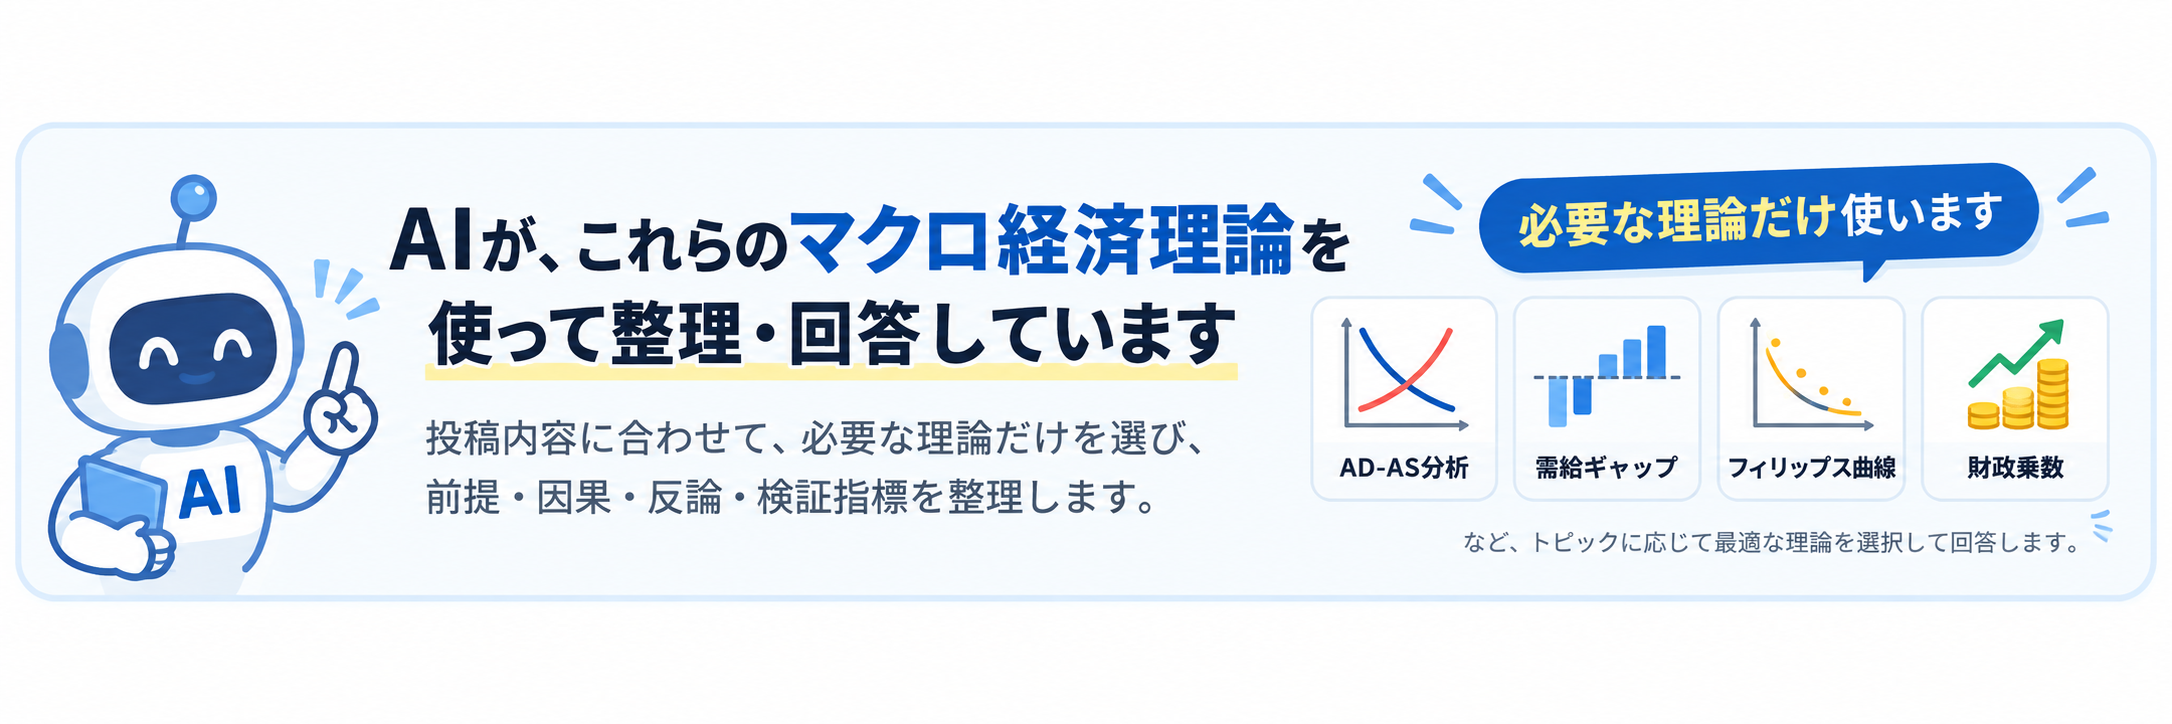
AD-AS分析
需要不足・需要超過・供給制約を分け、物価上昇の原因を確認します。
詳しく見る →
需給ギャップ
経済が需要不足か過熱状態かを見て、財政・金融政策の方向を判断します。
詳しく見る →
フィリップス曲線
失業率・求人倍率・賃金・物価の関係から、雇用と物価の持続性を確認します。
詳しく見る →
テイラー・ルール
利上げや利下げを判断するとき、物価だけでなく需給ギャップや雇用も確認します。
詳しく見る →
コストプッシュインフレ分析
円安・輸入物価・エネルギー価格が家計や実質賃金に与える影響を見ます。
詳しく見る →
財政乗数
減税・給付・公共投資などが需要不足局面でどれくらい効くかを考えます。
詳しく見る →
マンデル=フレミング・モデル
金利・為替・財政政策・金融政策・輸出入のつながりを整理します。
詳しく見る →
投稿の表示設定
表示順
起(問い): 日本は本当に借金大国なのか?海外比較とバランスシートで見る経済政策
投稿
補足2026/6/23 21:08
現在の日本が需要不足なのか、需要超過なのかを確認する必要がある。
この投稿への返信(19件)
「現在の日本が需要不足なのか、需要超過なのかを確認する必要がある。」
補足2026/6/23 21:08
現在の物価上昇が需要超過型なのか、円安・輸入物価・エネルギー価格によるコストプッシュ型なのかを確認する必要がある。
補足2026/6/23 21:08
国債が自国通貨建てか外貨建てかによって、財政危機リスクの性質が変わる。
補足2026/6/23 21:08
名目GDP成長率が国債金利を上回るかどうかによって、債務残高対GDP比の安定性が変わる。
補足2026/6/23 21:08
中央銀行保有国債を統合政府として扱うかどうかによって、実質的な民間向け負債の見え方が変わる。
解説2026/6/23 21:08
根拠: 雇用と賃金が十分に回復する前に金融引き締めを行うと、企業の投資意欲や家計消費が弱まり、賃金上昇の波及が止まる可能性がある。
反論2026/6/23 21:08
反論A:財源問題。財政支出や減税を行う場合、社会保障財源や税収減への対応を整理する必要がある。
反論2026/6/23 21:08
政府資産には流動性の低い資産も含まれるため、資産超過という表現だけで財政余地を過大評価しない必要がある。
反論2026/6/23 21:08
反論A:財源問題。財政支出や減税を行う場合、減った税収や増えた支出をどう扱うか、社会保障財源との関係を整理する必要がある。
反論2026/6/23 21:08
反論B:将来増税予想。国債で財政支出や減税を賄う場合、家計が将来増税を予想して消費を増やさず、貯蓄に回す可能性がある。
反論2026/6/23 21:08
政府資産があるとしても、すべてがすぐに売却・活用できる流動資産とは限らない。
補足2026/6/23 21:08
政府債務だけでなく、政府資産、日銀保有国債、対外純資産も含めて見る必要がある。
反論2026/6/23 21:08
中央銀行保有国債を統合政府で見ても、インフレや金利上昇が起きた場合には政策運営上の制約が生じる可能性がある。
反論2026/6/23 21:08
海外の政策事例を日本に当てはめる場合、人口動態、労働市場、賃金交渉力、企業の価格転嫁力の違いを考慮する必要がある。
反論2026/6/23 21:08
反論C:インフレ再燃・円安リスク。需要刺激が強すぎると、物価上昇や円安につながる可能性がある。
反論2026/6/23 21:08
反論B:将来増税予想。将来の増税を予想した家計が消費を増やさない可能性がある。
解説2026/6/23 21:08
根拠: 名目GDPが伸びれば、税収が増え、債務残高対GDP比も安定しやすくなるため、緊縮だけが財政健全化の手段ではない。
補足2026/6/23 21:08
財政支出の効果は、需要不足局面では大きくなりやすいが、供給制約が強い局面では物価上昇に流れやすい。
補足2026/6/23 21:08
政府債務をグロス債務だけで見るのか、政府資産・日銀保有国債・対外純資産を含めたバランスシートで見るのかを分ける必要がある。
補足2026/6/23 21:08
賃金上昇が大企業だけでなく、中小企業、非正規、内需企業まで波及しているかを確認する必要がある。
起(問い): 日本の財政・金融政策は、政府債務だけで判断すべきなのか。それとも、資産、対外純資産、名目GDP、賃金...
投稿
補足2026/6/23 21:08
賃金上昇が中小企業や内需企業まで広がっているかを確認する必要がある。
この投稿への返信(9件)
「賃金上昇が中小企業や内需企業まで広がっているかを確認する必要がある。」
解説2026/6/23 21:08
根拠: 海外ではコロナ後に需要と雇用を強く回復させ、その後にインフレ抑制へ移った例があるため、日本の政策判断も海外比較で検証する必要がある。
解説2026/6/23 21:08
根拠: 需要不足局面では、財政支出により企業の売上期待が高まり、労働需要、雇用、賃金、消費が増える可能性がある。
解説2026/6/23 21:08
根拠: 日本全体が対外純資産を持つ場合、海外から外貨建てで資金調達している国とは財政危機の性質が異なる。
解説2026/6/23 21:08
根拠: 政府債務の総額だけを見ると財政リスクが過大に見えるが、政府資産や中央銀行保有国債を含めると、純負債の見え方は変わる。
補足2026/6/23 21:08
金融引き締めや財政正常化を行う局面が、需要超過局面なのか、需要回復途上の局面なのかによって結論が変わる。
反論2026/6/23 21:08
反論C:インフレ再燃・円安リスク。需要刺激が強すぎると、輸入物価や円安を通じて物価上昇を招く可能性がある。ただし、需要不足局面ではその影響は限定的な場合もある。
反論2026/6/23 21:08
供給力不足が強い局面で財政支出を拡大すると、実質成長より物価上昇に流れる可能性がある。
反論2026/6/23 21:08
対外純資産は国全体の指標であり、政府が自由に使える財源そのものではない点を分ける必要がある。
補足2026/6/23 21:08
海外のコロナ後政策と比較する場合、財政支出の規模、金融緩和の期間、雇用回復、賃金上昇、インフレ率の推移を分けて確認する必要がある。
検証条件
公開中の投稿に対して、事前に固定された検証条件と評価履歴を確認できます。
検証条件はまだ設定されていません。
投稿を検索するタップして開く
論点整理を見るタップして開く
🧩 論点整理
気になる論点から、関連する意見へ移動できます。
主な論点
論点の見出しはまだ生成されていません。前提・根拠・反論から確認できます。
主な前提
主な根拠
反論・リスク
✍️ 新しい投稿
このスレッド全体に対する意見として投稿されます。
詳細設定:投稿分類
迷ったら「意見」のままでOKです。必要に応じてあとで整理できます。
※ 個人情報や攻撃的表現は自動で調整されます
画像を追加
JPEG、PNG、WebP(1枚5 MiBまで・最大4枚)。本文欄への画像貼り付けにも対応しています。
初めての方へ|Kaitou.onlineの使い方