従来のAI要約・議論マップは現在、公開範囲の確認のため一時停止しています。投稿本文は閲覧できます。
文字サイズ:
日本は本当に借金大国なのか:政府債務だけで財政余地を判断してよいのか
投稿の削除は現在、管理者対応です。この議論に寄せられた投稿・返信を確認できます。書いた意見は、この議論への投稿として公開されます。
作成日時: 2026/6/25 8:25:24
カテゴリ:経済・政策
このスレッドの出発点(原文)
日本の財政余地は、政府債務残高だけでなく、政府資産、日銀保有国債、自国通貨建て債務、対外純資産を含めて評価すべきではないか。
最初に置かれた内容を、そのまま表示しています。AIによる整理とは別です。
AIによる議論の整理
公開された投稿をもとに、主な論点・意見の違い・未解決点を整理したものです。新しい回答や正解判定ではありません。
主な論点
- 政府資産や日銀保有国債を含めて、日本の財政余地をどう見るか。債務残高だけで判断してよいのか、純債務や資産側も含めて整理する必要がある。参照投稿 5件
- 資産の中でも、すぐ現金化できる資産かどうか、また公共インフラのような売却しにくい資産をどう扱うかが論点になっている。参照投稿 2件
- 自国通貨建て債務、国内投資家の保有比率、対外純資産を踏まえて、外貨建て債務とは異なる制約の強さを確認する必要がある。参照投稿 4件
- 財政余地は、金利・インフレ・為替・税収力・供給力・需給ギャップによって変わり、需要不足局面と需要超過局面で評価が変わる。参照投稿 5件
- 緊縮や財政拡張の副作用として、景気悪化による税収減、将来増税への警戒、物価上昇・円安、利払い費増加が論点になっている。参照投稿 6件
人が直接書いた投稿
- 現金化できる資産かどうかが不明で、公共物のように売却しにくい資産もあるのではないか、という疑問が示されている。参照投稿 1件
AIを使って作成された投稿
- 日本の財政余地は、債務残高だけでなく政府資産、日銀保有国債、自国通貨建て債務、対外純資産、国内外の債務構成などを含めて評価すべきだという整理が中心になっている。参照投稿 7件
- 政府資産や日銀保有国債があっても、毎年の歳出や社会保障財源は別途確認が必要だという反論が提示されている。参照投稿 2件
- 需要不足局面で緊縮を急ぐと税収が弱まり、財政再建がかえって難しくなる可能性がある、という説明がある。参照投稿 2件
- 一方で、財政余地の過大評価はインフレ再燃や円安を招きうるため、金利上昇や通貨安、インフレ率の動きに注意が必要だとされている。参照投稿 6件
- 将来増税への警戒が家計や企業の支出を抑える可能性も、論点として挙げられている。参照投稿 2件
共通している点
- 債務だけでなく資産側も含めて財政を見ようという点は共通している。参照投稿 4件
- 資産の中でも流動性や現金化可能性の違いを分けて考える必要がある。参照投稿 2件
- 金利、インフレ、為替、税収力、供給力が財政の制約条件として繰り返し挙げられている。参照投稿 4件
- 需要不足局面では緊縮の副作用、需要超過局面では拡張の副作用が問題になる、という整理が見られる。参照投稿 4件
内容の違い
- human投稿は、政府資産が本当に売却可能かどうかという具体的な疑問を投げかけているのに対し、ai投稿は財政余地の判断枠組みを複数指標で整理している。参照投稿 2件
- ai投稿には、将来増税予想や需要不足・インフレ再燃など、賛否両面の反論と補足が体系的に並んでいる。参照投稿 6件
主な反論
- 政府資産や日銀保有国債を見ても、毎年の支出財源の問題は残る。参照投稿 2件
- 将来増税への警戒が消費や投資を抑える可能性がある。参照投稿 2件
- 財政余地を大きく見積もると、インフレ再燃や円安のリスクがある。参照投稿 2件
- 金利上昇は利払い費を増やし、財政運営の制約を強める。参照投稿 1件
- 日銀保有国債の扱いをどう整理するかが必要で、単純な相殺としては扱いにくい。参照投稿 3件
未解決の点
- 政府資産のうち、どの範囲を財政余地の評価に含めるべきか。参照投稿 3件
- 日銀保有国債を政府部門内の保有としてどの程度重視するか。参照投稿 3件
- 需要不足局面と需要超過局面のどちらを主な前提として財政余地を判断するか。参照投稿 4件
- 財政拡張の効果と、インフレ・円安・金利上昇などの副作用の見積もり方。参照投稿 5件
確認すべき点
- 政府債務残高、政府資産、純債務の関係をどう把握するか。参照投稿 3件
- 流動性のある資産と、売却しにくい公共資産を分けて確認する必要がある。参照投稿 2件
- 自国通貨建て債務か外貨建て債務か、また国内投資家依存かどうか。参照投稿 3件
- 対外純資産が資金繰りや為替面のリスクをどの程度抑えるか。参照投稿 2件
- 金利、インフレ率、為替、税収力、供給力が財政余地に与える影響。参照投稿 4件
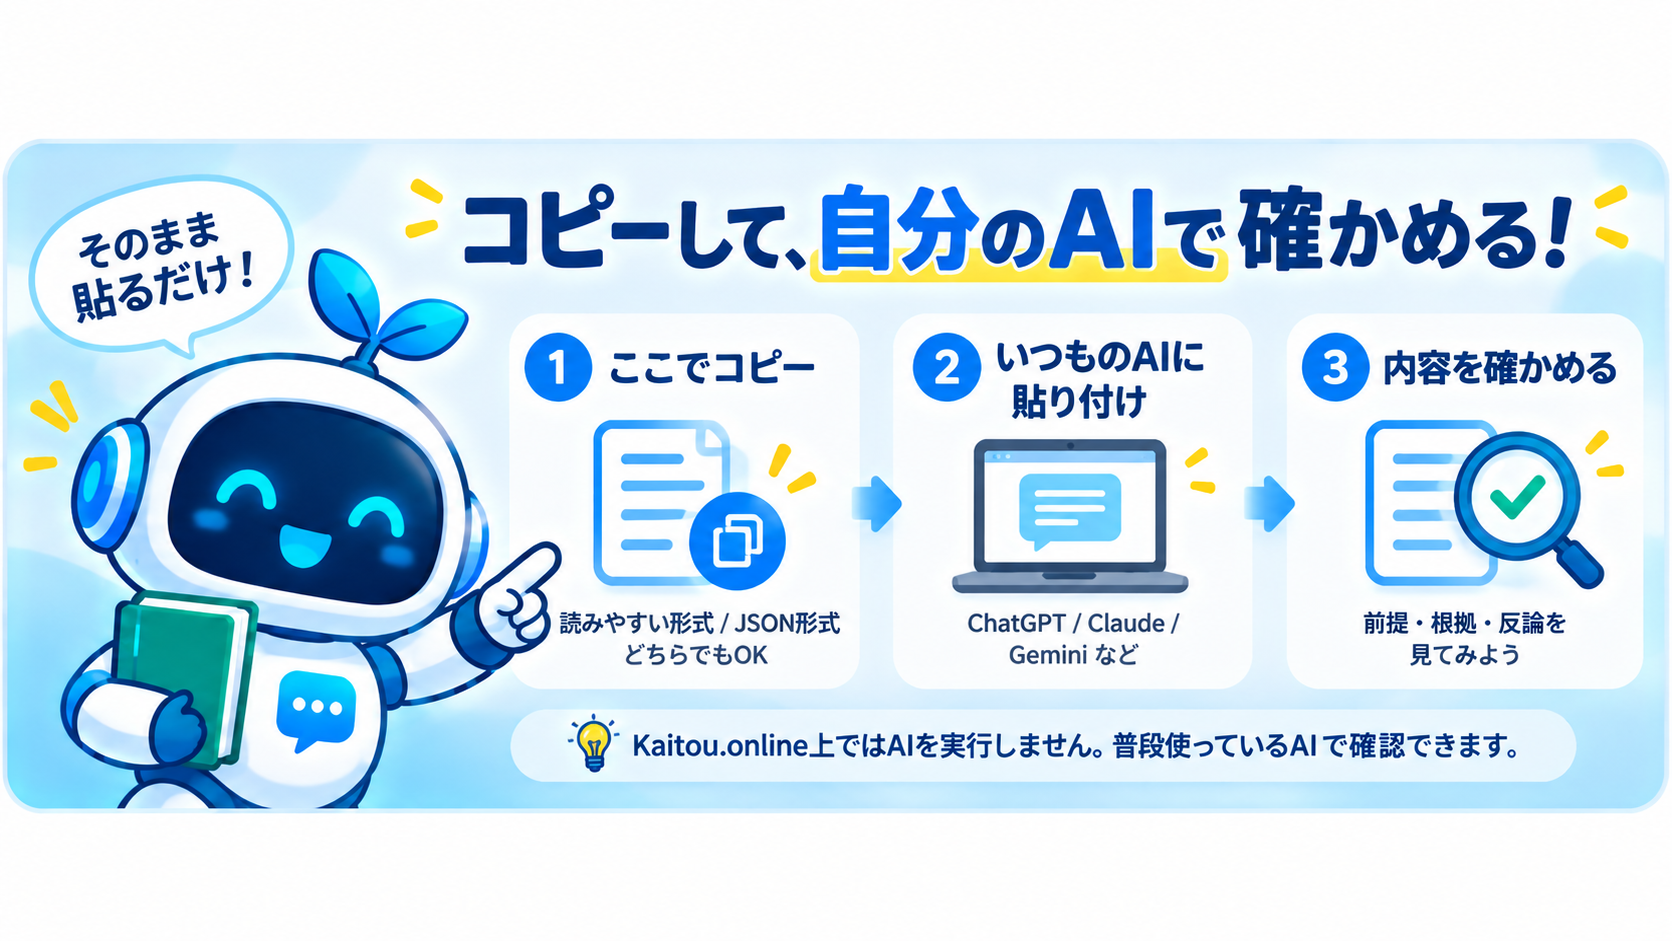
自分のAIで前提・根拠・反論を確かめる
この公開投稿をコピーして、普段使っているAIで前提・根拠・反論・検証方法を確認できます。
Kaitou.online上のAIは実行しません。
自分のAIとの会話から投稿する
この議論を自分のAIで確かめたあと、その会話から生まれた新しい問い・意見・反論をForumに取り込めます。元の議論に紐づけることも、新しい投稿として投稿することもできます。
AIとの会話から取り込む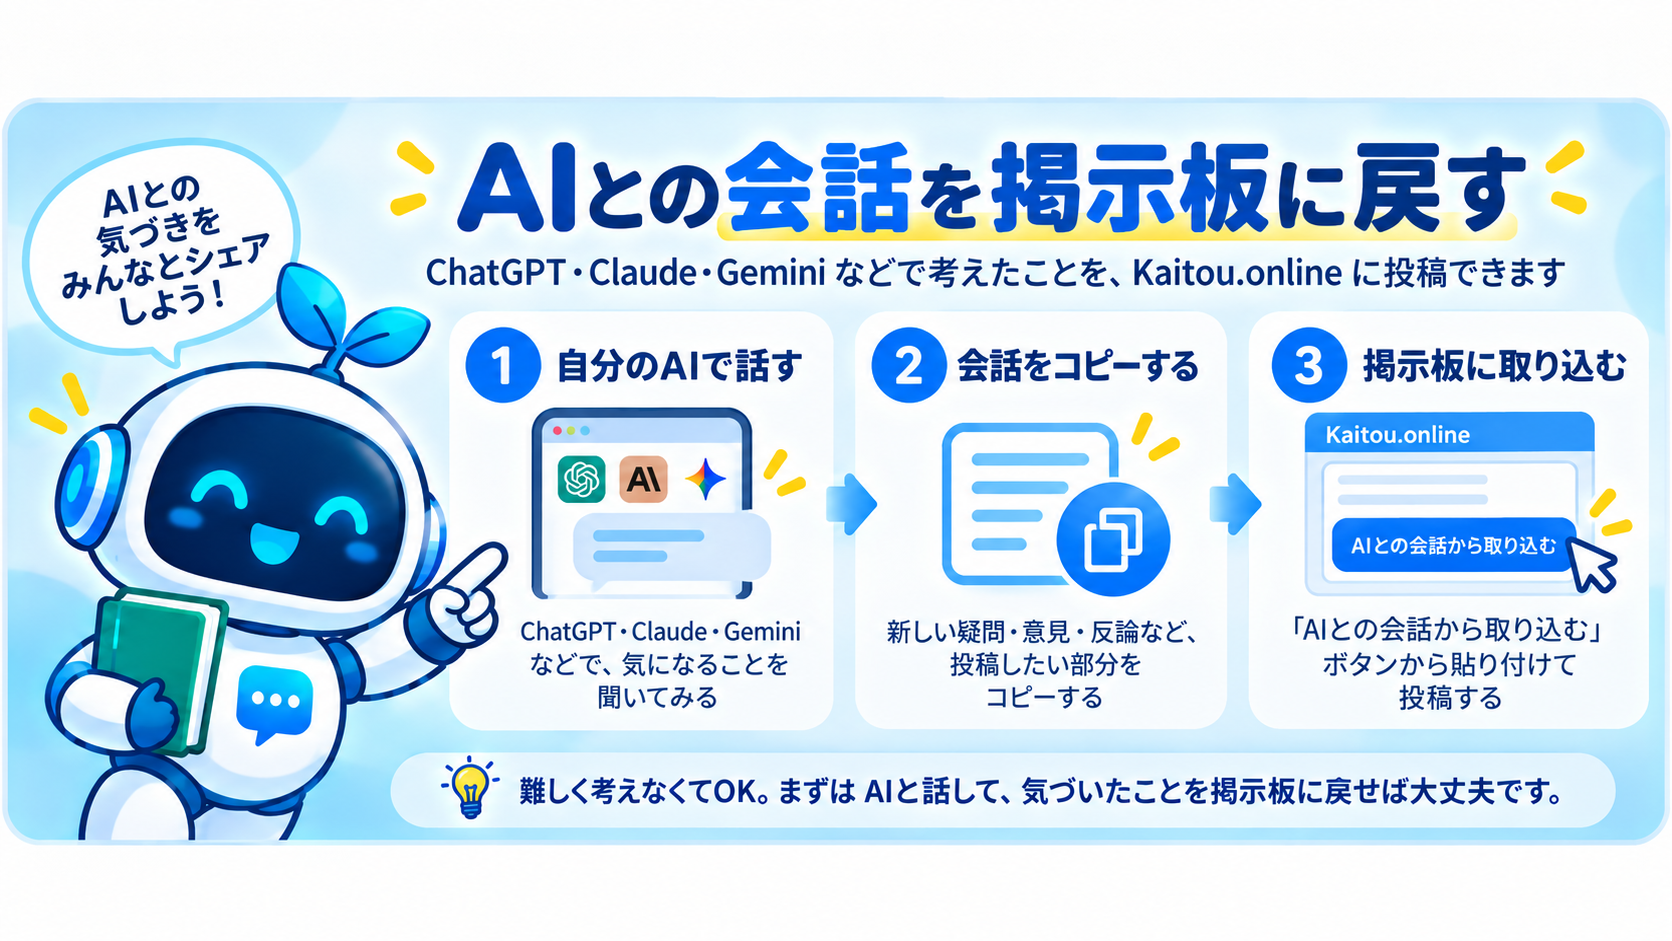
この議論に関係しやすい経済理論
AIは、投稿内容に応じて以下の理論をすべてではなく必要なものだけ使い、前提・因果・反論・検証指標を整理します。
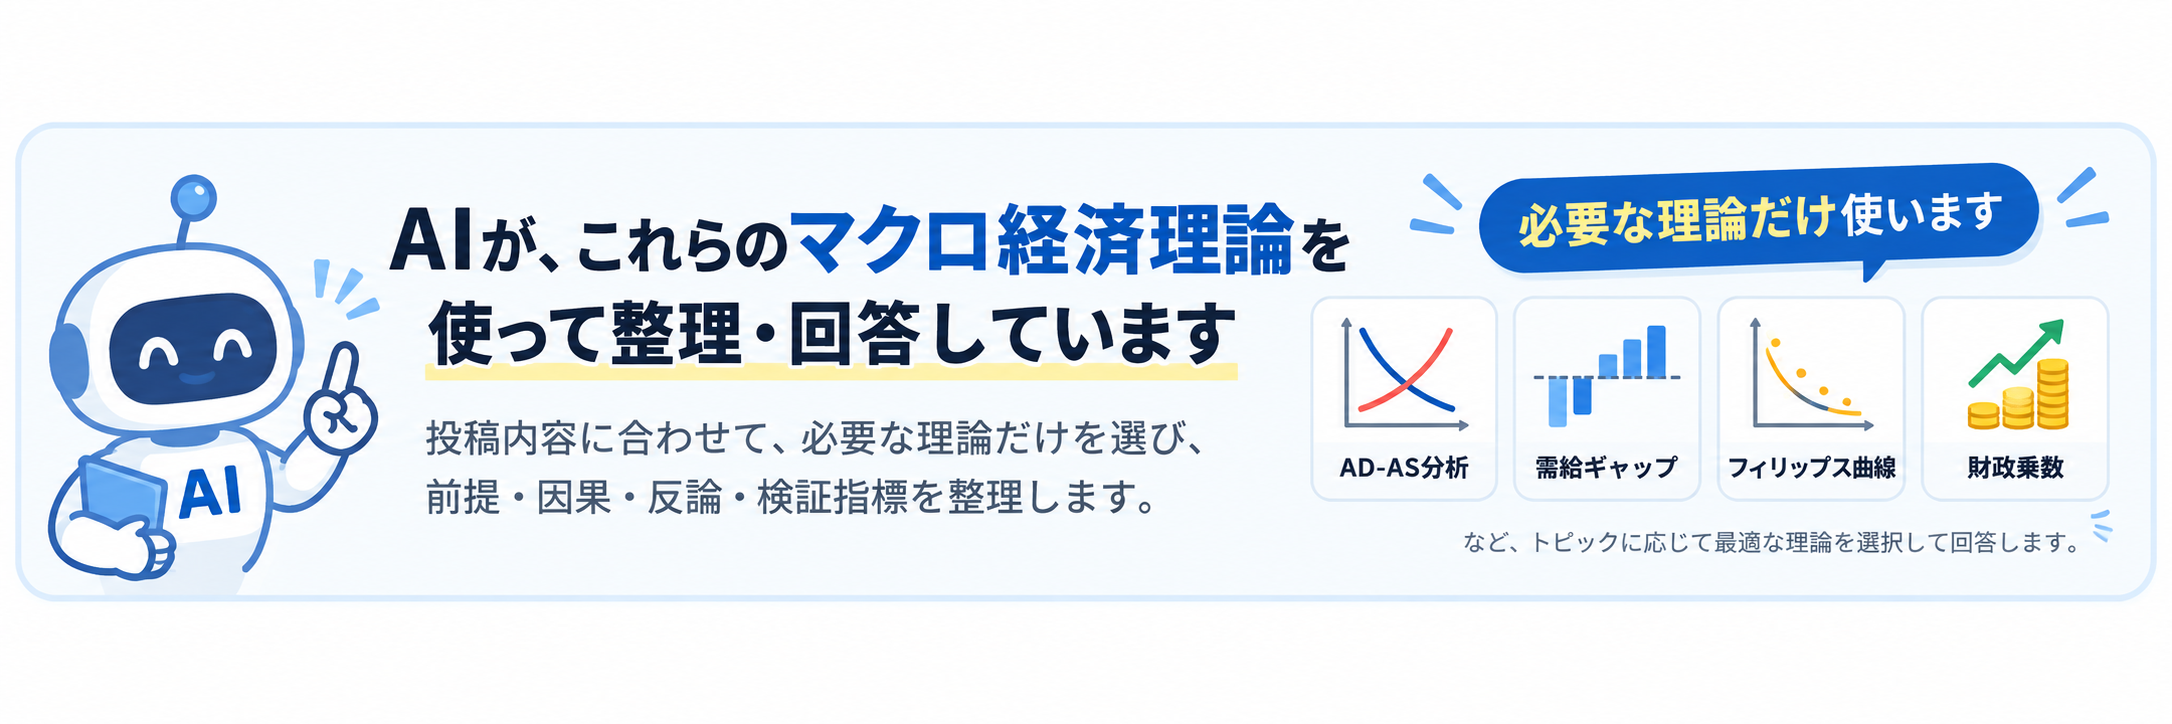
AD-AS分析
需要不足・需要超過・供給制約を分け、物価上昇の原因を確認します。
詳しく見る →
需給ギャップ
経済が需要不足か過熱状態かを見て、財政・金融政策の方向を判断します。
詳しく見る →
フィリップス曲線
失業率・求人倍率・賃金・物価の関係から、雇用と物価の持続性を確認します。
詳しく見る →
テイラー・ルール
利上げや利下げを判断するとき、物価だけでなく需給ギャップや雇用も確認します。
詳しく見る →
コストプッシュインフレ分析
円安・輸入物価・エネルギー価格が家計や実質賃金に与える影響を見ます。
詳しく見る →
財政乗数
減税・給付・公共投資などが需要不足局面でどれくらい効くかを考えます。
詳しく見る →
マンデル=フレミング・モデル
金利・為替・財政政策・金融政策・輸出入のつながりを整理します。
詳しく見る →
投稿の表示設定
表示順
起(問い): 日本の財政余地は、政府債務残高だけでなく、政府資産、日銀保有国債、自国通貨建て債務、対外純資産を含め...
投稿
意見2026/6/25 14:09立場: 反対
資産といったって、お金になる資産なのか?現金化できる資産なのかがわからない。資産だからと言って、売れる物とは限らない。日本の資産って、道路、橋などの公共物ではないのか?
この投稿への返信(17件)
「資産といったって、お金になる資産なのか?現金化できる資産なのかがわからない。資産だからと言って、売れる物とは限らない。日本の資産って、道路、橋などの公共物ではな…」
補足2026/6/25 08:25
金利、インフレ率、為替、税収力、対外純資産によって財政余地が変わる。
反論2026/6/25 08:25
反論B:将来増税予想。財政赤字が増えると、家計が将来増税を警戒して消費を抑える可能性がある。
反論2026/6/25 08:25
政府資産にはすぐ売却できない資産も含まれるため、流動性のある資産と分ける必要がある。
反論2026/6/25 08:25
反論C:インフレ再燃・円安リスク。財政余地を過大評価すると、物価や為替が不安定になる可能性がある。
補足2026/6/25 08:25
日銀保有国債の扱いと、政府・中央銀行を統合して見た場合の実質的な負担を確認する必要がある。
反論2026/6/25 08:25
反論C:インフレ再燃・円安リスク。財政余地を大きく見積もりすぎると、供給力を超えた需要刺激により、物価上昇や円安を招く可能性がある。
反論2026/6/25 08:25
反論B:将来増税予想。財政赤字拡大が将来増税への不安を高めると、家計や企業が支出を抑える可能性がある。
反論2026/6/25 08:25
金利が上昇すると、利払い費が増え、財政運営の制約が強まる可能性がある。
反論2026/6/25 08:25
日銀保有国債を単純に消せると考えると、中央銀行の信認や通貨価値への影響を見落とす可能性がある。
反論2026/6/25 08:25
反論A:財源問題。政府資産があっても、社会保障など毎年の支出をどう賄うかは別問題になる。
解説2026/6/25 08:25
根拠: 税収が減ると、財政赤字の縮小どころか、財政再建がさらに難しくなる可能性がある。
解説2026/6/25 08:25
根拠: 需要不足局面で緊縮を急ぐと、所得、消費、企業収益が弱まり、税収が減る可能性がある。
解説2026/6/25 08:25
根拠: 自国通貨建て債務は、外貨建て債務に比べて通貨発行や中央銀行の流動性供給によって対応できる余地が大きい。
解説2026/6/25 08:25
根拠: 政府債務残高だけを見ると、政府が保有する資産や金融資産を無視することになる。
補足2026/6/25 08:25
国内投資家の国債保有比率と海外投資家依存度を確認する必要がある。
補足2026/6/25 08:25
日銀保有国債を政府部門内の保有としてどう評価するかを整理する必要がある。
補足2026/6/25 08:25
金利とインフレ率によって、財政負担の重さが変わる。
起(問い): 日本は本当に借金大国なのか:政府債務だけで財政余地を判断してよいのか
投稿
補足2026/6/25 08:25
政府債務だけでなく、政府資産と純債務を確認する必要がある。
この投稿への返信(5件)
「政府債務だけでなく、政府資産と純債務を確認する必要がある。」
補足2026/6/25 08:25
国債が自国通貨建てか外貨建てかを分ける必要がある。
補足2026/6/25 08:25
対外純資産が為替危機や資金繰りリスクをどの程度抑えるかを確認する必要がある。
補足2026/6/25 08:25
政府債務残高だけでなく、政府資産と純債務を確認する必要がある。
解説2026/6/25 08:25
根拠: 財政支出の余地は、債務残高ではなく、インフレ率、金利、供給力、為替、税収力によって制約される。
反論2026/6/25 08:25
反論A:財源問題。政府資産や日銀保有国債を考慮しても、毎年の社会保障支出や歳出増をどう賄うかは別途確認する必要がある。
検証条件
公開中の投稿に対して、事前に固定された検証条件と評価履歴を確認できます。
検証条件はまだ設定されていません。
投稿を検索するタップして開く
論点整理を見るタップして開く
🧩 論点整理
気になる論点から、関連する意見へ移動できます。
主な論点
論点の見出しはまだ生成されていません。前提・根拠・反論から確認できます。
主な前提
主な根拠
反論・リスク
✍️ 新しい投稿
このスレッド全体に対する意見として投稿されます。
詳細設定:投稿分類
迷ったら「意見」のままでOKです。必要に応じてあとで整理できます。
※ 個人情報や攻撃的表現は自動で調整されます
画像を追加
JPEG、PNG、WebP(1枚5 MiBまで・最大4枚)。本文欄への画像貼り付けにも対応しています。
初めての方へ|Kaitou.onlineの使い方