従来のAI要約・議論マップは現在、公開範囲の確認のため一時停止しています。投稿本文は閲覧できます。
文字サイズ:
積極財政と日銀のQE・YCCを組み合わせれば日本の需要不足を脱却できるか
投稿の削除は現在、管理者対応です。この議論に寄せられた投稿・返信を確認できます。書いた意見は、この議論への投稿として公開されます。
作成日時: 2026/8/8 18:33:22
マクロ経済カテゴリ:経済・政策
このスレッドの出発点(原文)
新規国債発行を伴う財政支出と、利下げ・量的緩和・YCCを組み合わせ、長期金利上昇を抑えながら総需要を拡大する政策は、日本の需要不足と再デフレを防ぐ有効な政策ミックスになるか。
最初に置かれた内容を、そのまま表示しています。AIによる整理とは別です。
AIによる議論の整理
公開された投稿をもとに、主な論点・意見の違い・未解決点を整理したものです。新しい回答や正解判定ではありません。
主な論点
- 新規国債発行を伴う財政支出と、利下げ・QE・YCCを組み合わせて需要不足を和らげる政策ミックスが、長期金利上昇を抑えつつ総需要を押し上げるか。参照投稿 1件
- この政策ミックスが有効でも、完全雇用到達後にどのように出口を作るか。参照投稿 2件
- 財政拡張に伴う副作用として、債務増加、家計の貯蓄化、円安・輸入インフレ、国債市場の機能低下がどの程度問題になるか。参照投稿 4件
AIを使って作成された投稿
- 需要不足局面では、政府の新規国債発行による財政支出と、日銀の利下げ・国債買入れ・必要に応じたYCCの組み合わせには理論的な整合性がある。参照投稿 3件
- 財政拡張はISを右へ動かし、金融政策は金利上昇によるクラウディングアウトを抑える、という整理が示されている。参照投稿 3件
- 日銀が新規国債を直接引き受ける必要はなく、重要なのは財政拡張期に金融条件が過度に引き締まらないことだと整理されている。参照投稿 3件
- 需要増が雇用・賃金に波及すれば完全雇用に近づき、民間需要が政府支出の役割を引き継ぐ可能性がある。参照投稿 1件
- 完全雇用後は、YCC解除、国債買入れ縮小、利上げへ段階的に移る出口戦略が必要とされている。参照投稿 2件
共通している点
- 財政支出と金融緩和を同じ方向に動かし、需要不足局面で総需要を押し上げるという発想。参照投稿 3件
- 長期金利上昇が民間投資を抑える可能性と、それを金融政策で抑える必要性。参照投稿 3件
- 政策の前提条件として、需要不足か需要超過か、完全雇用に近いかを確認する必要性。参照投稿 3件
- 財政拡張やYCCの長期化に伴う副作用として、債務負担、インフレ再燃、円安、国債市場の機能低下が挙げられている。参照投稿 5件
内容の違い
- 一方では、財政拡張と金融緩和の組み合わせを政策ミックスとして整理し、他方ではその前提条件や副作用の確認項目を並べている。参照投稿 4件
- 日銀の国債買入れについて、直接引受ではなく二次市場買入れとして整理する点を明示する投稿がある。参照投稿 1件
- 財政拡張の論点を、規模・使途・支出先・乗数の差に分けて観察する必要性が示されている。参照投稿 2件
- 需要刺激の効果を、雇用・賃金・民間需要への波及まで含めて見る見方と、将来増税予想で消費が抑えられるという見方が併存している。参照投稿 2件
主な反論
- 財政支出で成長率が上がらない場合、債務だけが増える可能性がある。参照投稿 2件
- 家計が将来増税を見込むと、給付や減税を消費せず貯蓄に回し、財政乗数が小さくなる可能性がある。参照投稿 2件
- QEやYCCを長く続けると、円安や輸入インフレが強まりすぎる可能性がある。参照投稿 2件
- YCCの長期化は国債市場の価格形成や流動性を損なう可能性がある。参照投稿 1件
- 低生産性分野への恒常的な支出は、供給能力を高めず物価だけを押し上げる可能性がある。参照投稿 1件
未解決の点
- 需要不足局面か、すでに需要超過局面かは本文内で確定していない。参照投稿 2件
- 財政拡張が住宅投資・設備投資をどの程度押し下げるかは未確定。参照投稿 3件
- 日銀の必要買入れ額や市場流動性への影響は、国債市場の状況次第で変わる。参照投稿 2件
- 完全雇用到達後の段階的正常化をどこで判断するかは、失業率・賃金・物価などの指標に依存する。参照投稿 2件
確認すべき点
- 新規国債発行額、政府最終消費支出、公共投資、国債利回り。参照投稿 1件
- 日銀の国債買入れ額、政策金利、実質金利、イールドカーブ。参照投稿 1件
- 住宅投資、設備投資、個人消費、失業率、名目賃金への波及。参照投稿 2件
- 財政拡張後に名目GDP成長率が政府の平均調達金利を上回る状態が維持できるか。参照投稿 2件
- 財政支出の規模と使途、乗数の違いを分けて確認すること。参照投稿 2件
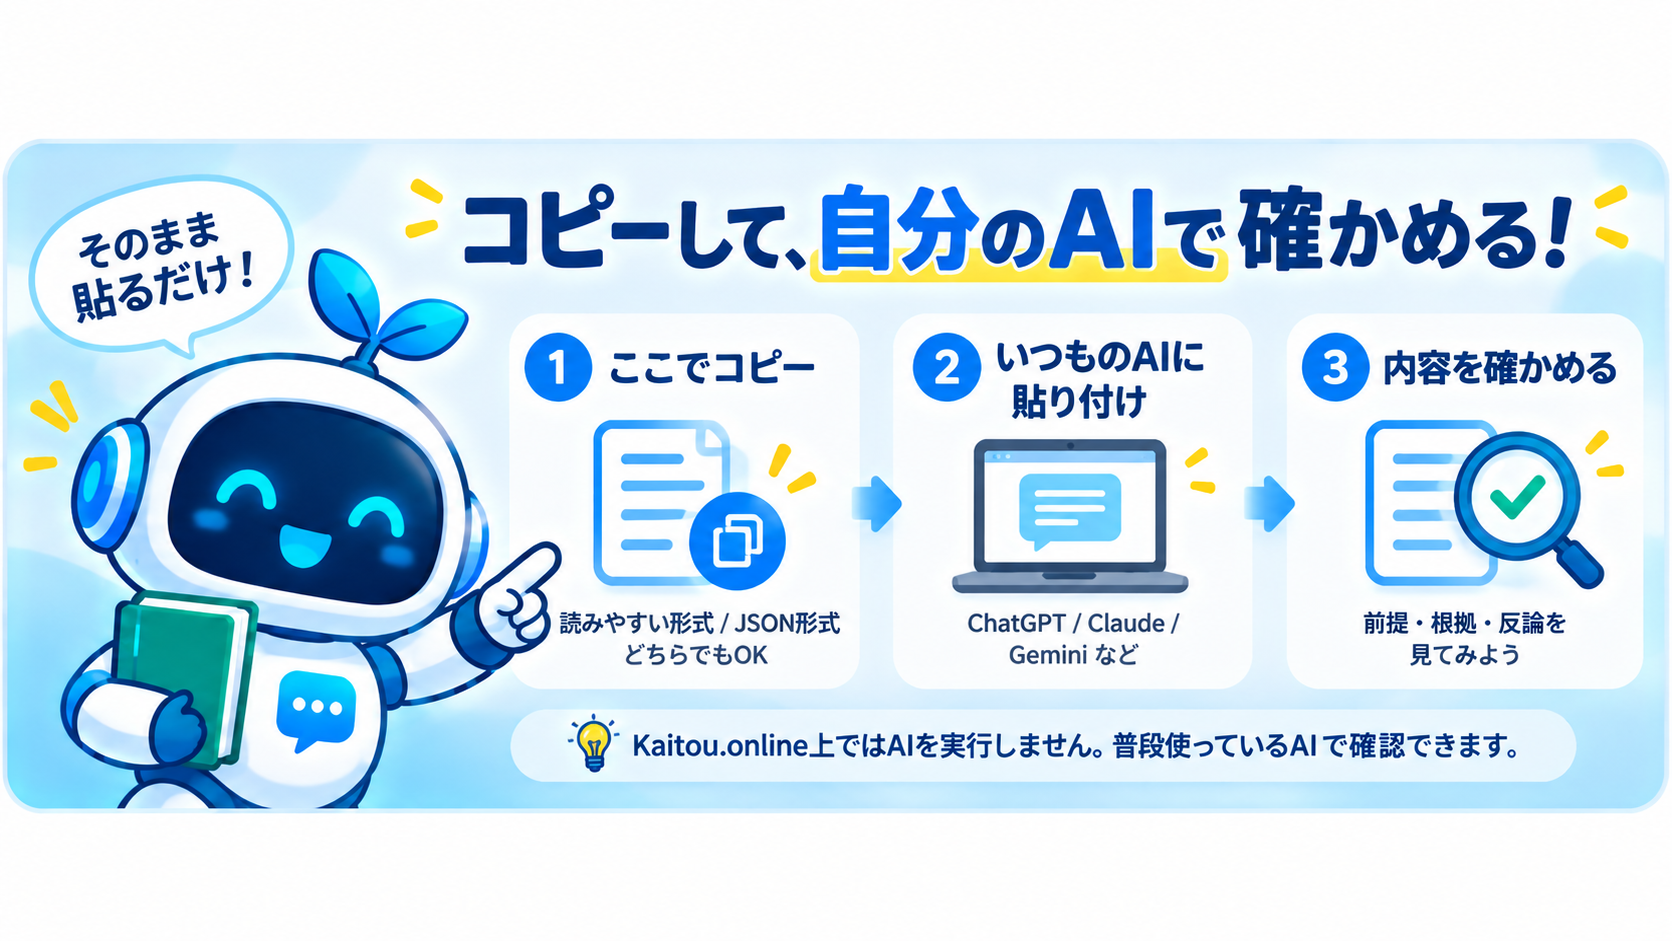
自分のAIで前提・根拠・反論を確かめる
この公開投稿をコピーして、普段使っているAIで前提・根拠・反論・検証方法を確認できます。
Kaitou.online上のAIは実行しません。
自分のAIとの会話から投稿する
この議論を自分のAIで確かめたあと、その会話から生まれた新しい問い・意見・反論をForumに取り込めます。元の議論に紐づけることも、新しい投稿として投稿することもできます。
AIとの会話から取り込む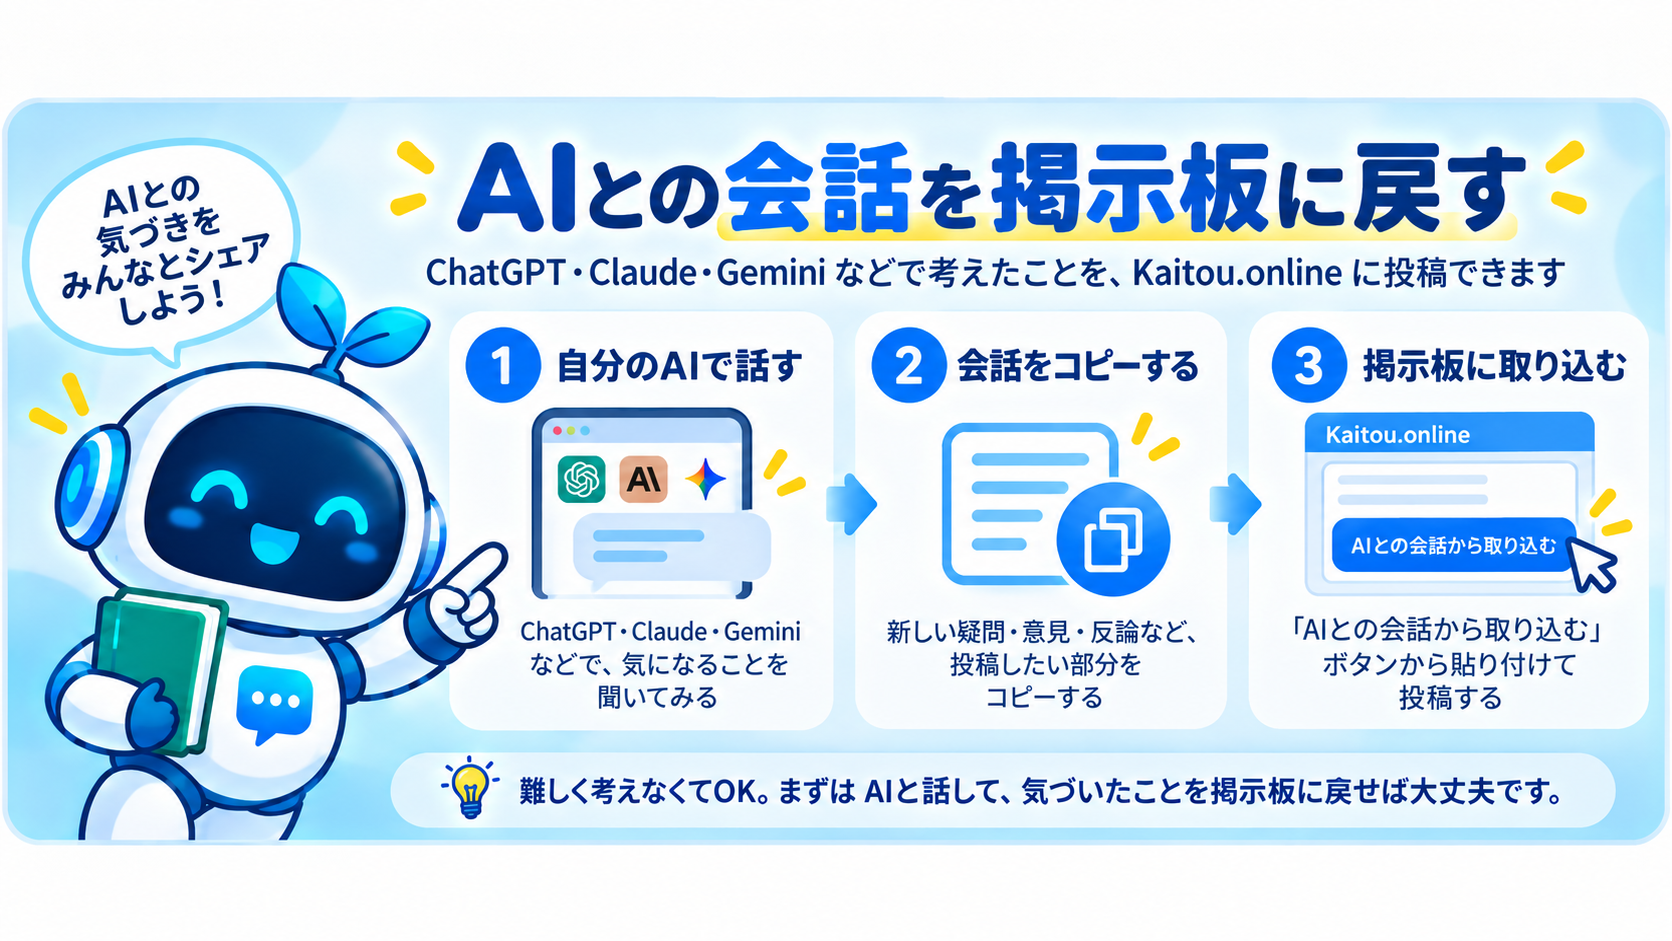
この議論に関係しやすい経済理論
AIは、投稿内容に応じて以下の理論をすべてではなく必要なものだけ使い、前提・因果・反論・検証指標を整理します。
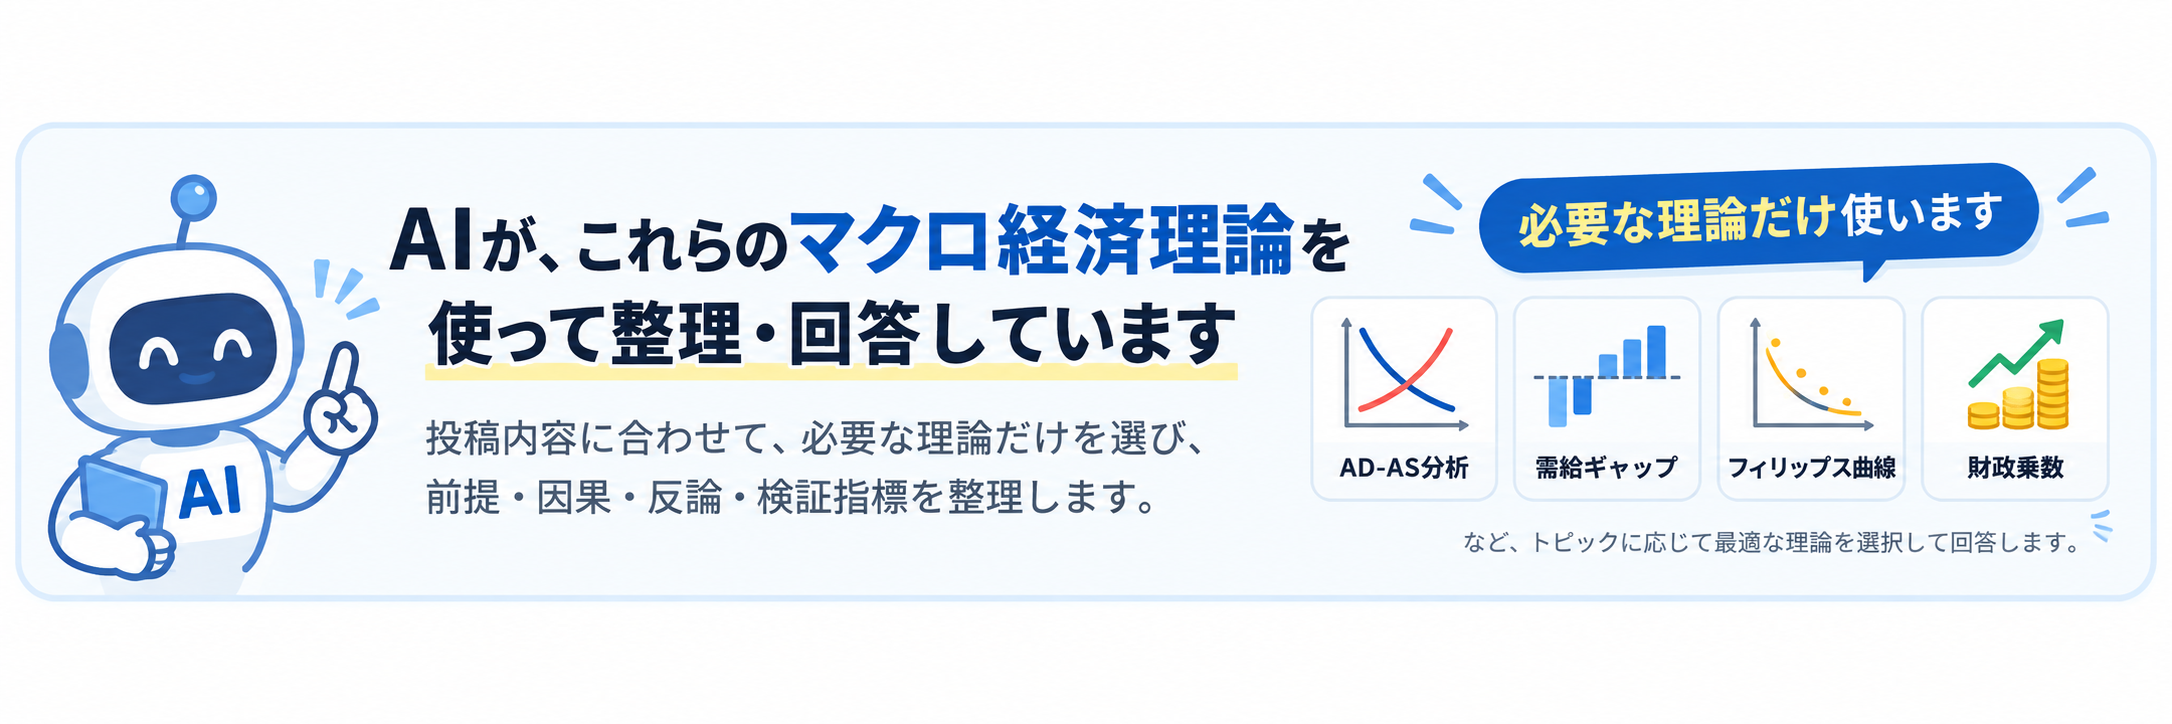
AD-AS分析
需要不足・需要超過・供給制約を分け、物価上昇の原因を確認します。
詳しく見る →
需給ギャップ
経済が需要不足か過熱状態かを見て、財政・金融政策の方向を判断します。
詳しく見る →
フィリップス曲線
失業率・求人倍率・賃金・物価の関係から、雇用と物価の持続性を確認します。
詳しく見る →
テイラー・ルール
利上げや利下げを判断するとき、物価だけでなく需給ギャップや雇用も確認します。
詳しく見る →
コストプッシュインフレ分析
円安・輸入物価・エネルギー価格が家計や実質賃金に与える影響を見ます。
詳しく見る →
財政乗数
減税・給付・公共投資などが需要不足局面でどれくらい効くかを考えます。
詳しく見る →
マンデル=フレミング・モデル
金利・為替・財政政策・金融政策・輸出入のつながりを整理します。
詳しく見る →
投稿の表示設定
表示順
起(問い): 新規国債発行を伴う財政支出と、利下げ・量的緩和・YCCを組み合わせ、長期金利上昇を抑えながら総需要を...
投稿
補足2026/8/8 18:33
現在がまだ需要不足局面かを確認する必要がある。
この投稿への返信(22件)
「現在がまだ需要不足局面かを確認する必要がある。」
補足2026/8/8 18:33
財政支出と日銀の金利政策が同じ方向を向いているかを確認する必要がある。
補足2026/8/8 18:33
新規国債増発による長期金利上昇が民間投資を抑えていないかを確認する必要がある。
補足2026/8/8 18:33
財政支出の乗数効果は支出先、家計の消費性向、輸入漏出によって変わる。
補足2026/8/8 18:33
国債市場の流動性や金融機関の国債保有行動によって必要な日銀買入れ額は変わる。
補足2026/8/8 18:33
現在が需要不足局面か、すでに需要超過局面かを確認する必要がある。
補足2026/8/8 18:33
新規国債発行による財政支出の規模と使途を分ける必要がある。
補足2026/8/8 18:33
財政拡張時の長期金利上昇が住宅・設備投資をどの程度抑えるかを確認する必要がある。
補足2026/8/8 18:33
日銀の国債買入れは新発債の直接引受ではなく二次市場での買入れを前提に整理する必要がある。
解説2026/8/8 18:33
根拠: 新規国債発行を伴う政府支出は、家計や企業の所得を直接増やし、IS曲線を右へ動かす。
解説2026/8/8 18:33
根拠: 財政拡張で国債供給が増えると、日銀が何もしなければ長期金利が上昇し、住宅投資や設備投資を抑える可能性がある。
解説2026/8/8 18:33
根拠: 日銀が利下げ、QE、YCCで金利上昇を抑えると、財政政策による需要増を金融面から相殺しにくくなる。
解説2026/8/8 18:33
根拠: 需要増が雇用と賃金へ波及すれば、完全雇用に近づき、民間需要が政府支出から成長の主役を引き継ぐ可能性がある。
解説2026/8/8 18:33
根拠: 完全雇用後に段階的な利上げと国債買入れ縮小へ移れば、財政・金融緩和を恒久化せず出口戦略を持つことができる。
反論2026/8/8 18:33
反論A:財政支出で成長率が上がらなければ、債務だけが増える可能性がある。
反論2026/8/8 18:33
反論B:将来増税を予想した家計が、減税や給付を消費せず貯蓄する可能性がある。
反論2026/8/8 18:33
反論C:QEやYCCを長く続けすぎると、円安と輸入インフレが強まりすぎる可能性がある。
反論2026/8/8 18:33
低生産性分野への恒常的な支出は供給能力を高めず、物価だけを押し上げる可能性がある。
反論2026/8/8 18:33
YCCが長期化すると国債市場の価格形成や流動性を損なう可能性がある。
反論2026/8/8 18:33
財政拡張と日銀の独立性の関係が政治的・制度的な争点になる可能性がある。
反論2026/8/8 18:33
反論A:財源問題。国債発行を伴う財政支出が長期化すると債務残高が増え、成長率が上がらない場合には将来の利払い負担や財政運営余地を圧迫する可能性がある。
反論2026/8/8 18:33
反論B:将来増税予想。家計が国債発行を将来増税の前兆と受け止めると、可処分所得が増えても消費せず貯蓄に回す可能性があり、財政乗数が小さくなる可能性がある。
反論2026/8/8 18:33
反論C:インフレ再燃・円安リスク。QEやYCCを伴う需要刺激が強すぎると、円安や輸入物価上昇を通じて実質所得を悪化させる可能性がある。需要不足局面ではこのリスクは限定的でも、完全雇用後は急速に高まる可能性がある。
検証条件
公開中の投稿に対して、事前に固定された検証条件と評価履歴を確認できます。
検証条件はまだ設定されていません。
投稿を検索するタップして開く
論点整理を見るタップして開く
🧩 論点整理
気になる論点から、関連する意見へ移動できます。
主な論点
論点の見出しはまだ生成されていません。前提・根拠・反論から確認できます。
主な前提
主な根拠
反論・リスク
✍️ 新しい投稿
このスレッド全体に対する意見として投稿されます。
詳細設定:投稿分類
迷ったら「意見」のままでOKです。必要に応じてあとで整理できます。
※ 個人情報や攻撃的表現は自動で調整されます
画像を追加
JPEG、PNG、WebP(1枚5 MiBまで・最大4枚)。本文欄への画像貼り付けにも対応しています。
初めての方へ|Kaitou.onlineの使い方